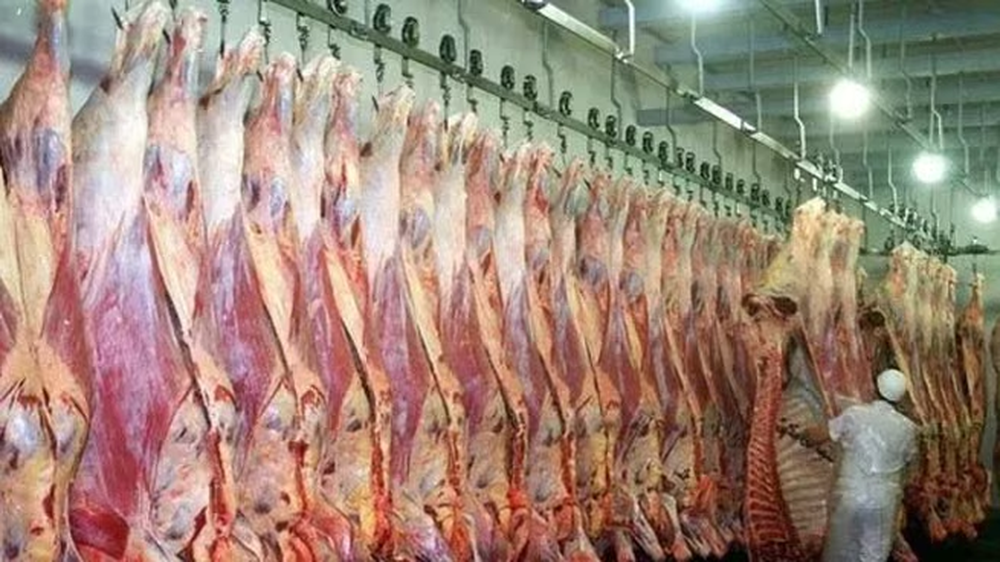
Entre enero y julio, la Argentina exportó 403.100 toneladas de carne vacuna refrigerada y congelada por unos USD 2.768,6 millones, de acuerdo con el último informe del Consorcio de Exportadores de Carnes Argentinas (ABC). En comparación con el mismo período de 2025, los envíos crecieron 6,7% en volumen, mientras que la facturación aumentó 41,8%.
En julio, por ejemplo, se exportaron 64.900 toneladas por USD 461,9 millones. El volumen aumentó apenas 1,8% interanual, pero los ingresos crecieron 29,9%. El precio promedio llegó a USD 7.123 por tonelada, un 27,5% por encima de los USD 5.585 registrados un año atrás.
“El aumento no se explica por el volumen de exportaciones, sino por el precio. En los últimos tres años la carne en el exterior aumentó entre 35% y 45%”, sostuvo.
Menos producción y una mayor proporción destinada a exportación
La menor disponibilidad de hacienda modificó además la relación entre el mercado interno y las ventas externas. Según el consultor y productor ganadero Víctor Tonelli, alrededor del 28% de la producción argentina actualmente tiene como destino la exportación, frente a niveles cercanos al 25% durante los últimos años.
“La oferta se cayó para todos. La exportación se mantuvo o subió ligeramente, pero con menos producción, y eso hace que haya menos carne disponible. Hay menos carne para todos”, señaló Tonelli.
El especialista estimó que durante los últimos diez meses la cantidad de cabezas enviadas a faena cayó alrededor de 10%, mientras que la producción medida en kilos se redujo cerca de 7% hasta agosto.
El efecto también se observa en el consumo. Si se toma como referencia un consumo de entre 49 y 50 kilos por habitante durante el año pasado, la caída de la oferta implica unos cuatro kilos menos por persona en el mercado interno, según la estimación de Tonelli.
En junio se produjo una recuperación puntual de la faena, acompañada por un incremento del peso promedio de los animales. Ese mes se faenaron algo más de un millón de cabezas y el peso medio alcanzó un récord de 241 kilos por res. El consumo aparente llegó a 46,5 kilos por habitante al año, aunque permaneció 7% por debajo del promedio de 2025.
China sigue liderando, pero Estados Unidos gana terreno
China continúa siendo el principal destino de la carne argentina. En julio concentró el 57,9% de los embarques y, durante los primeros siete meses del año, representó el 59,8% del total exportado.
Durante julio, el gigante asiático recibió 21.000 toneladas de carne deshuesada por USD 126,3 millones, además de otras 16.500 toneladas de cortes con hueso y huesos derivados de la despostada por USD 46,3 millones.
Sin embargo, los despachos de carne sin hueso hacia China acumulan todavía una caída interanual del 15%.
El mercado que más ganó protagonismo fue Estados Unidos, que en julio se ubicó como segundo destino, con 11.300 toneladas de carne refrigerada y congelada. Entre enero y junio, las ventas hacia ese país habían alcanzado unas 55.000 toneladas, un crecimiento del 190% interanual.
Según las proyecciones del Departamento de Agricultura de Estados Unidos (USDA), la demanda continuará creciendo durante 2027 y podría alcanzar otras 70.000 toneladas, el volumen más alto de la serie. Una parte importante de la carne argentina que ingresa a ese mercado se destina a la elaboración de hamburguesas.
Israel también incrementó sus compras después del reinicio de la zafra kosher y recibió 7.200 toneladas durante julio. En sentido contrario, Chile mostró una fuerte contracción, con una caída de 38,2% frente a junio y de 43,9% interanual.
Brasil y Paraguay comienzan a abastecer el mercado argentino
Mientras las exportaciones mantienen su ritmo, las importaciones de carne vacuna comienzan a adquirir mayor relevancia.
Tonelli estimó que Argentina podría terminar 2026 con unas 30.000 toneladas de carne importada, de las cuales entre el 85% y el 90% provendrían de Brasil y prácticamente el resto de Paraguay.
Aunque ese volumen continúa siendo pequeño frente al tamaño del mercado argentino, marca un cambio respecto de años en los que las compras externas tenían una incidencia prácticamente marginal.
La situación responde a una combinación de factores: menor stock ganadero, menor faena y una demanda que debe repartirse entre el mercado interno y las exportaciones.
Schiariti vinculó la caída de la oferta con los problemas climáticos de los últimos años, particularmente la sequía y las posteriores inundaciones. “En tres años el stock cayó alrededor del 6%”, explicó el titular de CICCRA, quien agregó que actualmente “no hay volumen suficiente para abastecer una demanda que se mantiene firme”.
El pollo y el cerdo ganan espacio en el consumo
La menor disponibilidad de carne vacuna también profundizó la competencia con otras proteínas. El precio se convirtió en uno de los principales factores que favorecen al pollo y al cerdo frente a la carne vacuna.
“Hoy con el precio de un kilo de carne vacuna podés comprar cinco kilos de pollo o tres kilos de cerdo”, planteó Schiariti.
Los tiempos de producción explican parte de esa diferencia. Un pollo requiere entre 100 y 120 días para alcanzar el peso de faena, mientras que un cerdo necesita aproximadamente cuatro a seis meses. En el caso del ganado vacuno, el proceso puede extenderse durante 25 a 27 meses.
Tonelli considera que esa diferencia de eficiencia y costos seguirá modificando la composición del consumo argentino. El pollo se encuentra cerca de los 48 a 50 kilos por habitante, mientras que el cerdo ronda los 20 kilos y la carne vacuna se ubica en torno a los 45 kilos.
“A diferencia del pollo que ya está en valores máximos, el que tiene todo para crecer y estaba muy retrasado era el cerdo”, sostuvo el consultor, quien proyectó que esa proteína continuará ganando participación frente a la carne vacuna.
Recuperar el stock ganadero llevará años
Uno de los principales problemas para la cadena es que la oferta vacuna no puede recuperarse rápidamente. A diferencia de otras proteínas, aumentar el stock requiere varios años entre la decisión de retener hembras, la reproducción y la llegada de los nuevos animales al mercado.
Tonelli explicó que una ternera retenida actualmente podría recibir su primer servicio en 2027, tener su primer ternero en 2028 y destetarlo en 2029. Después comenzaría el proceso de recría y engorde, por lo que ese animal recién podría convertirse en carne hacia 2030 o 2031.
“Son procesos muy largos: tres años y medio con suerte. Cuatro años normal y cinco años siendo lento. Entonces, cuando se caen los stocks, cuesta mucho recuperarlos”, señaló.
Así, el escenario de 2026 deja una particular paradoja para la cadena cárnica argentina: las exportaciones generan cada vez más dólares sin que los volúmenes crezcan en la misma proporción, mientras el mercado interno recibe menos carne y comienza a complementarse con importaciones.
La recuperación del stock ganadero, de concretarse, demandará varios años. Hasta entonces, la competencia por una oferta más reducida continuará condicionando los precios, las exportaciones y el consumo de carne vacuna en la Argentina.