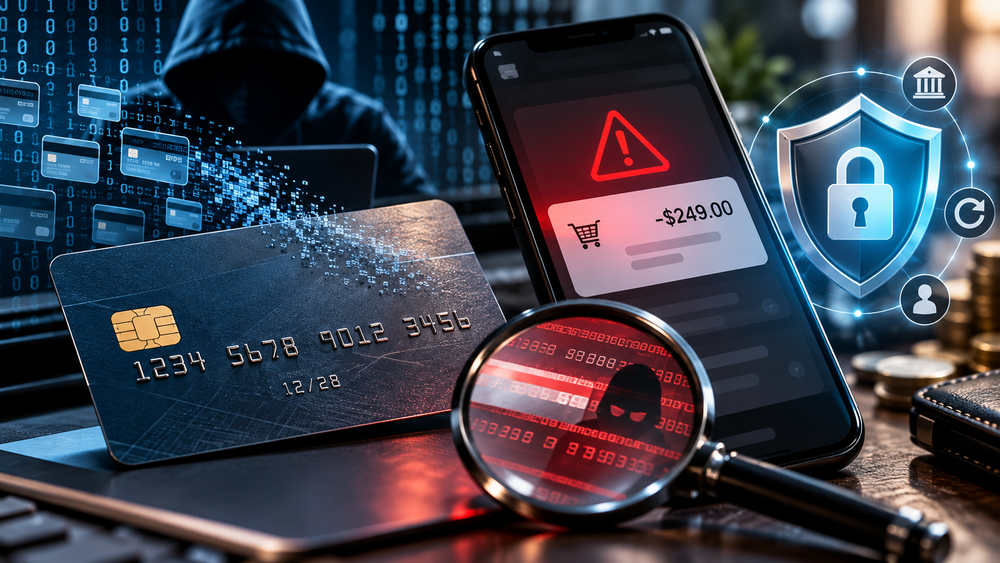
Una compra que nunca hiciste, un débito en un comercio que no conocés o una notificación de pago en un lugar donde jamás estuviste. Muchas veces, el primer indicio de que una tarjeta fue clonada o que sus datos fueron robados aparece directamente en los movimientos de la cuenta.
Ante esa situación, el tiempo importa. Continuar utilizando la tarjeta o simplemente esperar al próximo resumen puede permitir que se acumulen nuevas operaciones. La recomendación inicial es contactar inmediatamente al banco o emisor, bloquear el plástico comprometido y desconocer los consumos que no correspondan.
Aunque popularmente se habla de “clonación”, el fraude no siempre requiere copiar físicamente una tarjeta: los datos también pueden ser obtenidos mediante sitios falsos, filtraciones, engaños digitales u otros mecanismos y después utilizados para realizar compras.
El primer paso si detectás una compra que no hiciste
Lo primero es bloquear o denunciar la tarjeta desde la aplicación bancaria, el home banking o los canales oficiales de la entidad. Después conviene revisar todos los movimientos recientes y anotar cuáles no fueron realizados por el titular.
Es importante conservar capturas, correos electrónicos, notificaciones y, sobre todo, el número del reclamo que otorgue el banco. Esa constancia permite demostrar cuándo se informó el problema y seguir posteriormente el trámite.
También resulta recomendable cambiar las contraseñas de acceso al banco y de cualquier servicio que pudiera estar comprometido, especialmente si existe la sospecha de haber ingresado datos en un sitio falso.
¿Cuánto tiempo hay para desconocer una compra?
En el caso de las tarjetas de crédito, la Ley 25.065 establece que el titular puede cuestionar una liquidación dentro de los 30 días de haber recibido el resumen, detallando cuál es el error y aportando la información disponible.
Una vez recibido el reclamo, el emisor debe acusar recibo dentro de los siete días y posteriormente corregir el error o explicar y respaldar la operación cuestionada dentro de los plazos previstos por la normativa.
Además, pagar el mínimo de la tarjeta mientras se tramita el reclamo no significa aceptar el consumo cuestionado.
En una tarjeta de débito, donde el dinero sale directamente de la cuenta, la prioridad es todavía mayor: hay que contactar inmediatamente a la entidad, bloquear el medio de pago y abrir el reclamo por las operaciones no reconocidas.
El error que puede hacer perder tiempo
Uno de los errores más frecuentes es esperar para ver si el movimiento desaparece solo o recién reclamar cuando llega el resumen. Las aplicaciones bancarias permiten controlar operaciones prácticamente en tiempo real, por lo que una revisión periódica puede ayudar a detectar el fraude antes.
También conviene activar las notificaciones de compras y movimientos. De esa manera, un pago realizado por otra persona puede ser detectado apenas ocurre y no días o semanas después. Diario Panorama recomienda precisamente monitorear las cuentas y configurar alertas para identificar rápidamente movimientos sospechosos.
Qué hacer paso a paso si te clonaron la tarjeta
Ante un consumo desconocido, la secuencia más segura es:
- Bloquear inmediatamente la tarjeta o denunciarla desde los canales oficiales.
- Revisar todos los movimientos y detectar cualquier otra operación sospechosa.
- Desconocer formalmente los consumos ante el banco o la emisora.
- Guardar capturas, comprobantes y número de reclamo.
- Cambiar las claves bancarias si existe alguna posibilidad de que hayan sido comprometidas.
- Solicitar una nueva tarjeta y no volver a utilizar el plástico afectado.
- Si corresponde por las características del fraude, realizar una denuncia y conservar también esa constancia.
Otra precaución básica es no entregar claves, códigos de verificación ni tokens a una persona que se comunique diciendo representar al banco. Ante una llamada o mensaje sospechoso, lo más seguro es cortar la comunicación e ingresar personalmente a la aplicación o contactar a la entidad mediante sus canales oficiales.
Detectar rápido el problema puede marcar la diferencia: cuanto antes se bloquee la tarjeta y se formalice el desconocimiento de las operaciones, menor será la posibilidad de que los datos robados vuelvan a utilizarse.