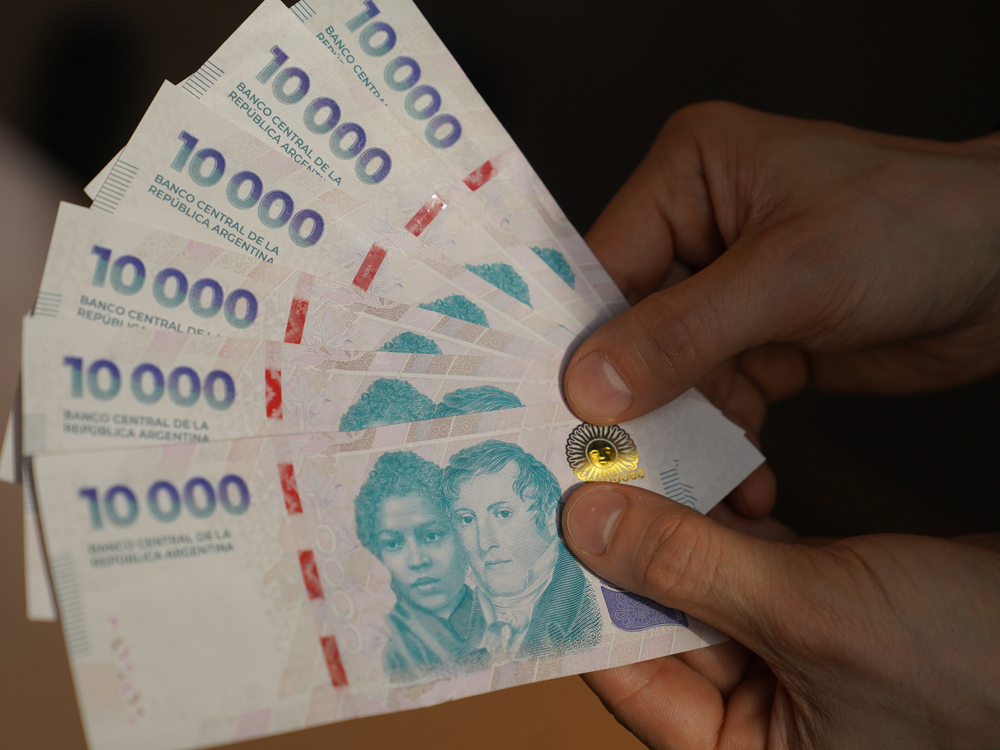
El uso de efectivo en la Argentina atraviesa una caída pronunciada. Según datos del Banco Central, en julio de 2024 el sistema registraba 99 millones de extracciones por mes, y dos años después esa cifra bajó a 46 millones, una merma de más de la mitad.
El descenso se observa en los dos canales. En los cajeros automáticos, las operaciones pasaron de alrededor de 90 millones mensuales a un poco más de 40 millones. En los retiros realizados en la línea de cajas de los comercios, el número cayó de 7 millones a algo más de 3 millones por mes.
El cambio también se refleja en el consumo. De acuerdo con el INDEC, el efectivo representaba el 32,5% de las ventas en los supermercados a comienzos de 2021, y en junio de 2026 esa proporción bajó al 16,6%. En paralelo, los medios como transferencias, QR y billeteras virtuales subieron del 5,3% al 15,6%, y el crédito pasó del 35,1% al 41,9%, mientras que el débito se mantuvo en torno a una cuarta parte del total.
Entre las causas, el artículo señala el avance de los pagos digitales, un cambio de hábitos en los consumidores, en especial entre los más jóvenes, y la inflación, que le quitó poder de compra al billete. En ese sentido, el de $20.000, que empezó a circular en noviembre de 2024 y podía reducir la necesidad de ir al cajero con frecuencia, tuvo un efecto limitado. A eso se suma que el Banco Central mantiene como billete de mayor denominación uno equivalente a apenas 13 dólares, y que el límite por extracción para clientes de otros bancos sigue en $60.000.
La menor demanda de efectivo golpea a la estructura bancaria. Según una nota previa de Infobae citada en el texto, hay unas 500 sucursales menos que hace cinco años, y los cajeros automáticos se estancaron entre 19.000 y 20.000 en todo el país, con costos de seguridad, mantenimiento y abastecimiento. Las entidades tradicionales y públicas priorizan los canales digitales, y las fusiones entre bancos y el crecimiento de las entidades digitales también contribuyeron al cierre de locales.