El especialista, que encabeza una de las instituciones más importantes en cuanto al análisis del escenario de la industria, dijo que "cada país puede desarrollar la industria del cobre solo", pero, aseguró, "pierden una oportunidad si no lo hacen colaborativamente y esa colaboración debe estar en la cadena de valor aguas arriba, en el proceso y la tecnología para extraer los minerales".
En la actualidad Chile produce el 23% del cobre mundial, Perú el 12%, ubicándose en el tercer lugar ya que fue superado por República del Congo. Argentina prácticamente no extrae este mineral, pero podría llegar a producir el 6% de la demanda global en una década más. La mirada de Cantallopts plantea que estos valores podrían potenciarse si la región trabaja en conjunto, porque es más costoso que vayan separados que juntos. Pero sobre todo, la mirada del especialista es que el retorno a los países, sus comunidades y sus economías productivas podría ser mejor en una apuesta conjunta.
Aguas arriba o aguas abajo, dónde están las oportunidades
En el lenguaje minero y productivo se divide el flujo de desarrollo entre aguas arriba, todo lo que ocurre antes y durante la extracción del mineral y aguas abajo el procesamiento final, el refinado, transporte y comercialización. En este encuadre, Jorge Cantallopts de CESCO asegura que la gran oportunidad para la región está en las primeras etapas. Es ahí donde dijo que hay más espacio para crecer y donde también está el grueso de la inversión.
"La mayor y la más próxima oportunidad, en los próximos 5 a 10 años está en el proceso extractivo de la minería, donde está propiamente la cadena de valor", señaló. Una de las razones que ve es la complejidad de industria "desde el punto de vista de la sofisticación que tiene". Es que según dijo, hoy la minería cambió mucho respecto a lo que era hace algunos años, en exigencias ambientales y sociales, pero también en los desafíos técnicos. "En la actualidad los yacimientos son más complejos que antes, con leyes más bajas", detalló.
Todo esto marca mayor necesidad de tecnificación. Para extraer la misma cantidad de cobre de un volumen mayor de roca, el resultado natural de las leyes bajas, hay que aplicar mayores capacidades técnicas. Para que esto sea rentable y que se haga atendiendo a estándares internacionales más estrictos en cuanto a cuidado ambiental e impacto positivo en las comunidades, también es necesaria la inversión en nuevos avances. Y es en estos puntos donde desde CESCO ven oportunidades regionales.
Aguas abajo, existe también una mirada a nivel gobierno. Argentina, Perú, Chile y Bolivia empezaron a trabajar en conjunto para formar un bloque de países proveedores de minerales críticos. Esto generaría más fortaleza a la hora de dialogar con los mayores demandantes de cobre, litio u otros minerales. Hay también una mirada desde el Gobierno Nacional de buscar facilitar herramientas de desarrollo y diálogo a nivel Estados, con el tratado Binacional Minero como una herramienta central.
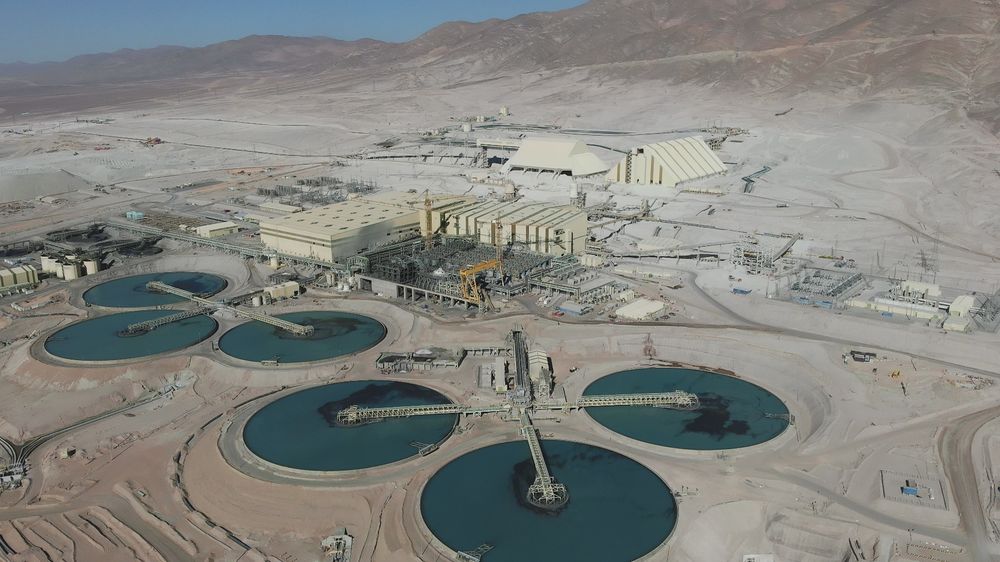
Estas medidas apuntan más a la comercialización de los minerales, pero hay también una etapa clave en juego: el refinado. El cobre se produce en su mayoría como concentrado de mineral, que luego debe ser tratado en fundiciones. Chile, como principal productor global, contaba con varias plantas para este fin, pero en los últimos años cayó su producción. Esto se debe a que China es un competidor fuerte, que tiene costos más bajos y que la cantidad de producción de concentrado a nivel global no creció tanto como la capacidad instalada del gigante asiático.
Cantallopts aseguró que a largo plazo, tal vez dentro de 10 años o más, podría volver a ser estratégico que Sudamérica se encargue de hacer esta etapa, pero que en la actualidad, aunque es estratégico, no existen tantas posibilidad de tener la inversión necesaria. "Es cierto que es estratégico competir con China, pero el tema es quién lo financia. Europa y Estados Unidos son una opción, pero incluso con un crédito blando, la diferencia con los precios de Asia son muy grandes.
Maquinaria pesada, profesionales y un hub tecnológico
Para el investigador, Perú, Chile y Argentina cuentan con otra ventaja además de la geológica: capacidades complementarias. Los dos primeros, que cuentan con historia minera, cuentan con sectores de servicio y proveedores más robustos, también con mayor conocimiento del sector, pero en el lado argentino hay "una base industrial más sólida". Incluso en este aspecto está mejor posicionada que los dos países vecinos cuando iniciaron su producción minera.
Cantallopts pone el foco en dónde están las mayores necesidades del sector y cómo se podría aprovechar lo que ya existe. "La minería requiere de tecnología y a veces de tecnología que todavía no está desarrollada", señaló. La maquinaria pesada hoy sigue siendo uno de los mayores costos que tiene el sector y buena parte de esto llega desde países europeos, por lo que es un área de trabajo importante.
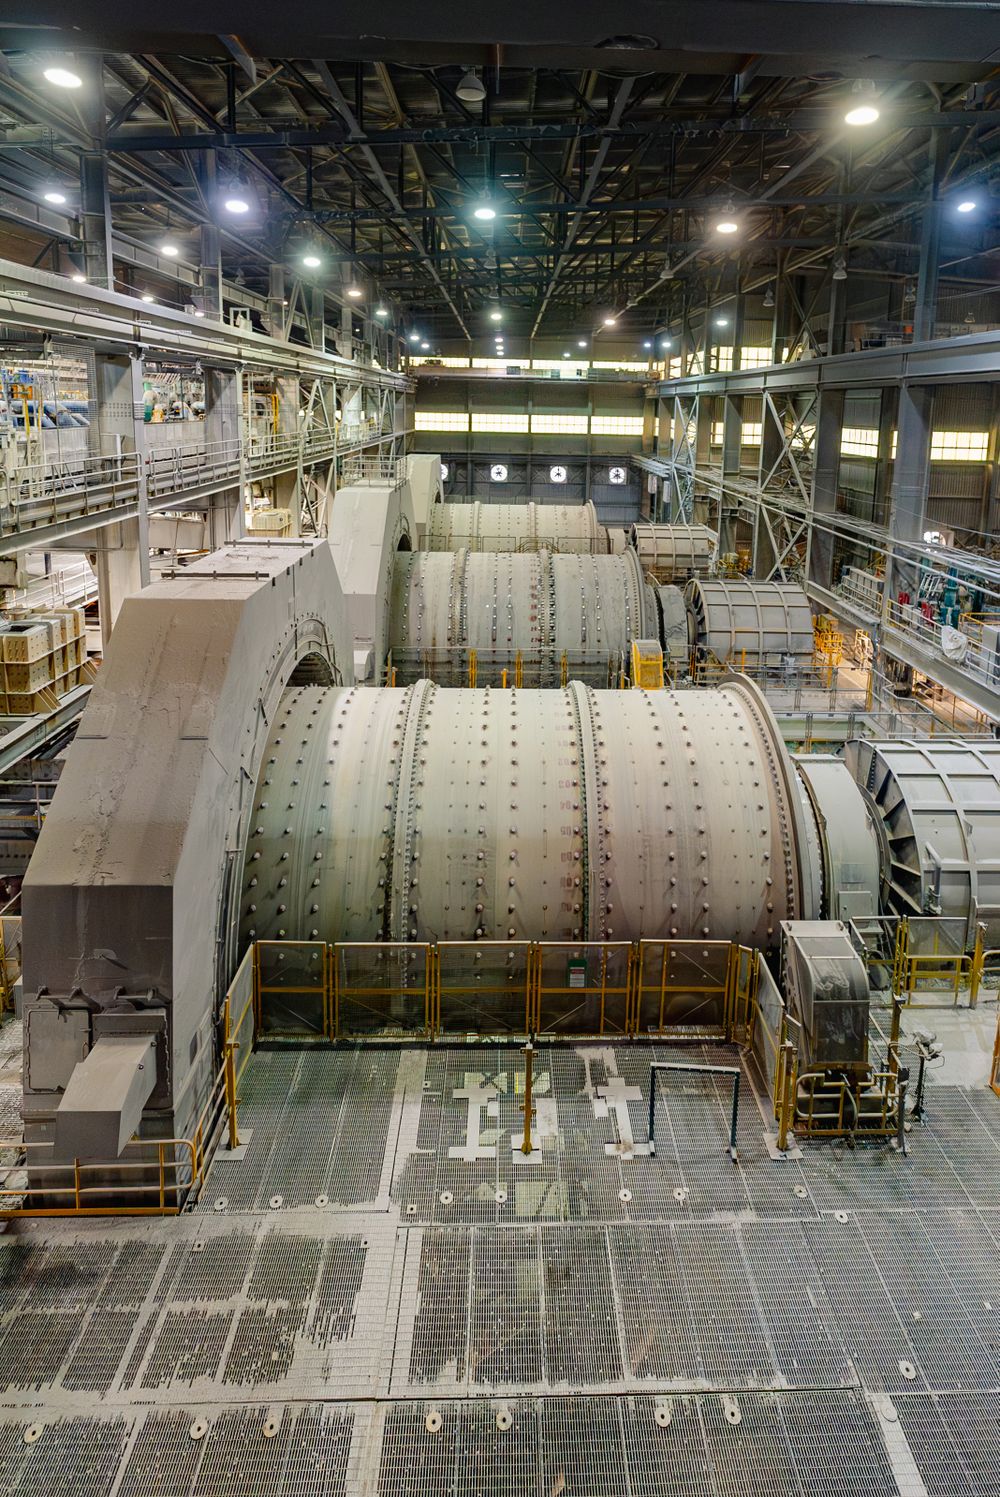
"En la industria pesada, los espesadores, el chancador o los camiones que se operan de forma independiente está buena parte del cápex, son importados, pero la instalación, reparación y los repuestos se pueden hacer en los países", aseguró. Un ejemplo de esto es la empresa FLS, que hace los molinos gigantes para la minería, que antes del inicio de los proyectos de cobre ya abrió una primera oficina en San Juan.
Pero no se trata solo de eso, sino también de los desarrollos vinculados a lo digital y la innovación. "Están los servicios de remotización, de sensores de digitalización que son muy importantes para la industria, son centros integrados muy sofisticados y hay empresas que ya están prestando servicios", explicó. Esto abre toda una oportunidad nueva respecto a la economía del conocimiento, que puede crear un hub de tecnologías en la región.
Hay otro punto que Cantallopts puso sobre la mesa: la necesidad cada vez mayor de profesionales y mano de obra calificada. Una oportunidad tiene que ver con "formación compartida y libre flujo de talento que viabilizan el desarrollo regional", aseguró. Además compartir avances entre el sector científico o incluso aplicar metodologías como el modelo METS australiano, que relaciona industria, gobierno, proveedores y el sector académico. Este sistema le permitió al país de Oceanía multiplicar por 4,4 su PBI minero, siendo uno de los que más riquezas asociadas genera a través de esta industria. El director del CESCO dijo que traer políticas de este tipo y sobre todo aposta por explorar nuevas tecnologías y encontrar soluciones que hoy todavía no están disponibles, podría dar lugar a "un cluster tecnológico y de servicios mineros de clase mundial" en los tres países.
Una discusión que todavía está pendiente
Si bien los gobiernos de los tres países avanzaron con el acta de intención y existe el antecedente del tratado ente Argentina y Chile, todavía no hay espacios formales para trabajar el futuro del cobre desde una perspectiva regional. Sí existe el antecedente del Triángulo del Litio, que tiene más que ver con una condición geológica que comparten territorios chilenos, argentinos y de Bolivia. Pero no hubo un acuerdo entre los tres Estados ni un trabajo con líneas en común. Incluso ocurrió lo contrario: los dos vecinos de Argentina tomaron políticas de nacionalización, en el NOA hubo inversiones fuertes y hay condiciones dispares entre todos los actores.
En el cobre, donde hoy hay dos países con producción y Argentina con proyectos cerca de iniciar pero sin hacerlo, un futuro posible para los países de la región tiene que ver con desarrollar proyectos que sean más rentables económicamente, gracias a estas apuestas en la cadena de valor aguas arriba. Supliendo la falta de profesionales formados, aportando tecnología que reduzca los mayores costos en etapas que hoy se llevan buena parte de la inversión y también generando innovaciones. Pero también hay visiones críticas, en especial de los integrantes de la cadena de valor, ante la posibilidad de que los actores con más desarrollo terminen ganando espacio en Argentina, donde todavía las condiciones de competitividad no son iguales a sus vecinos. Cantallopts mira más a planes en común de desarrollo, que conjuguen capacidades para un desarrollo común y donde la competitividad aumente en todos los casos, haciendo la región más atractiva para los inversores. "Cada país puede hacerlo solo, pero con mayores costos, en cambio juntos tienen más oportunidades", insistió.
Con esto, se fortalece la posición de los tres países mientras el aumento del valor del cobre hace que las empresas busquen oportunidades en nuevas regiones, como Asia central o África. Estos jugadores ya han avanzado, con República del Congo habiendo conseguido producir más cobre que Perú en pocos años. Pero además, es una oportunidad para que Sudamérica, aprovechando las fortalezas de los países, puedan exportar al resto del mundo su potencial minero. Esto implica mayor sustentabilidad del sector a futuro, ya que no dependería de la actividad de los proyectos en sí mismos.
"Yo creo que hay ahí una oportunidad y hay que ponerla en valor, hay que mostrarla y hay que ir presentando en distintos ámbitos, foros y actores cuáles son estas posibilidades concretas, para darles una forma concreta", cerró el especialista.