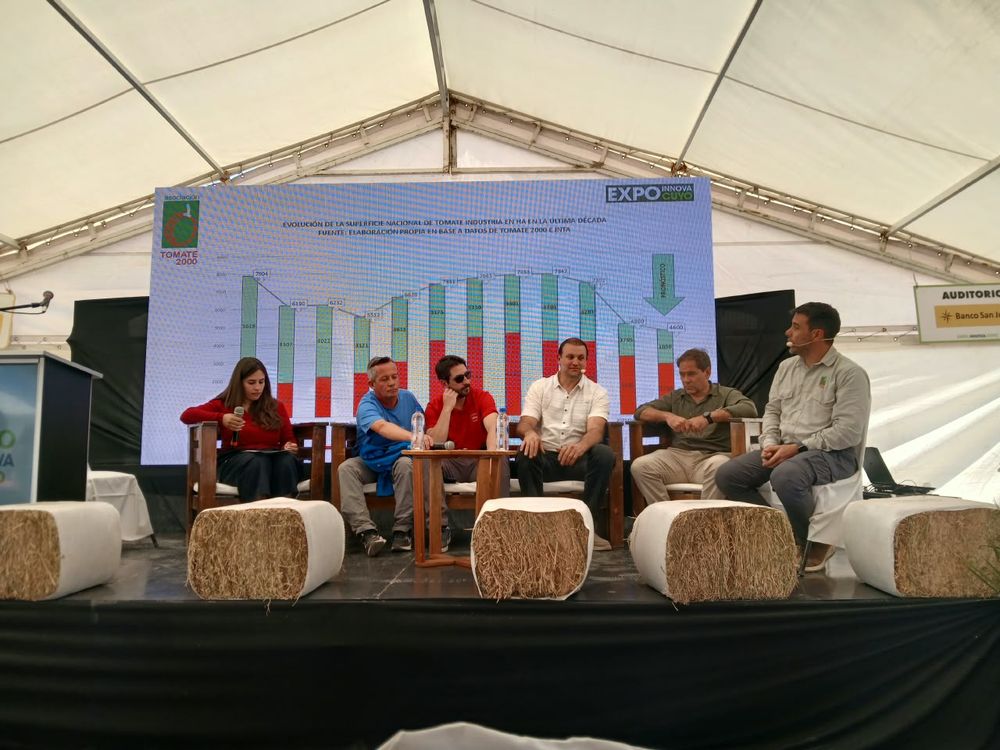
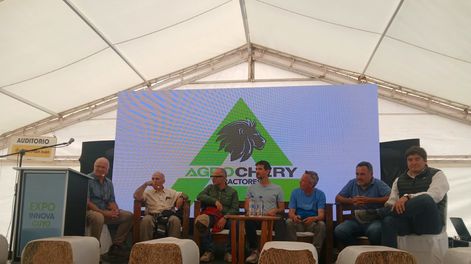
La superficie de tomate para industria sembrada en la Argentina llegaría en la campaña 2026-2027 a entre 4.600 y 4.700 hectáreas, la cifra más baja de, al menos, los últimos once años, según las proyecciones que la Asociación Tomate 2000 presentó en un conversatorio realizado en Expo Innova Cuyo, en Pocito. El dato confirma una tendencia que viene de atrás: la temporada 2025-2026 cerró con unas 5.000 hectáreas, lejos de las casi 7.800 que se alcanzaron en las campañas 2022-2023 y 2023-2024.
El diagnóstico lo abrió Sergio Mena, en representación de los productores, quien calificó al sector como "complicado": "El negocio viene cayendo, la superficie implantada viene cayendo, y esto es porque el negocio no está funcionando", señaló, y atribuyó la caída a una combinación de altos costos internos y a la creciente importación de pasta de tomate concentrada.
Con datos propios y de profesionales calificados del INTA, el representante de Tomate 2000, Guillermo San Martín, detalló que San Juan concentra el liderazgo provincial en superficie cultivada desde hace cuatro o cinco temporadas, por delante de Mendoza, La Rioja y el NOA. En paralelo, graficó que la producción nacional llegó en las campañas pico a unas 750.000 toneladas, el volumen que el sector estima como de autoabastecimiento para el consumo argentino, y que también retrocedió desde entonces.
Las importaciones de pasta concentrada —que representan entre el 65% y el 70% del mercado de productos de tomate industrializados en el país— crecieron con fuerza entre 2023 y 2024 y volvieron a dispararse en 2025, al punto de que una industria radicada en Cuyo se convirtió en la principal importadora de pasta de tomate de Sudamérica. Hasta junio de 2026 se habían importado unas 10.000 toneladas, un ritmo que San Martín calificó de más lento que el del año anterior.
Luis Cuitiño, de Cuyo Seeds (Heinz), matizó el diagnóstico: para él, el problema del sector primario no pasa únicamente por los costos. Comparó la estructura de costos argentina con la de Chile, donde dijo que son similares o incluso más altos, y ubicó la diferencia en la productividad. Estimó el costo de implantación de una hectárea de tomate industrial en unos 8.000 dólares y señaló que, con un rendimiento promedio nacional de 89 toneladas por hectárea, ese costo es el que determina qué precio de materia prima necesita cubrir el productor. Para Cuitiño, el desafío pasa por mejorar el rendimiento industrial por kilo de fruta fresca a través de mejores variedades, lo que exige que semilleras, productores e industria compartan el riesgo de probar nuevos materiales.
Rodolfo Bianchetti, de la empresa mendocina Solvencia —dedicada a la cosecha mecánica de tomate para industria en San Juan, Mendoza y La Rioja—, aportó otro factor detrás del salto importador: la mayor disponibilidad de dólares para importar tras el cambio de política cambiaria, sumada a un precio internacional bajo. Trazó un paralelo con 2008 y 2009, cuando el ingreso fuerte de pasta china ya había hecho caer los precios internacionales, y sostuvo que el sector puede resistir algún año puntual de baja, pero no una caída sostenida del precio internacional.
El debate del tipo de cambio
Ese punto abrió la discusión más extensa de la jornada: si el tipo de cambio debe usarse como variable de competitividad. Una de las posturas sostuvo que, más allá del signo político de turno, la competitividad real se construye mejorando la productividad, y que San Juan —por su perfil minero y de hidrocarburos— integra una región que empuja hacia una mayor oferta de dólares y, en consecuencia, hacia un tipo de cambio más apreciado. Otra voz del panel respondió que esa dinámica no depende de una decisión política sino que la regula el mercado, y remarcó que el costo en dólares del productor argentino sí se volvió alto, en particular por el fuerte aumento del costo de la energía en el último tiempo.
El panel coincidió, de todos modos, en que la Argentina no es un caso aislado. Brasil atraviesa una dinámica similar: su superficie de tomate industrial cayó de unas 20.000 a unas 14.000 hectáreas en los últimos dos años, también por la competencia de pasta importada a bajo precio. Según los participantes, se trata de un fenómeno regional de precios de pasta deprimidos que, a medida que se agoten los stocks acumulados en el mundo, debería tender a un nuevo equilibrio.
La mirada de la industria
La lectura más optimista llegó de la industria. Un representante de una empresa familiar mendocina, con cosecha mecánica propia en varias provincias, describió el impacto que tuvo en el sector el proceso de desinflación: durante el período de alta inflación, mayoristas y distribuidores retenían stock porque ganaban más con la tenencia que con la venta, un comportamiento que debió revertirse con el cambio de política económica y que a su empresa le demandó al menos dos años de ajuste, sosteniendo producción sin poder vender a precios rentables. Esa búsqueda de alternativas la llevó a abrir mercados externos —Brasil, Uruguay, y en menor medida Chile y Paraguay—, un trabajo que calificó de arduo y todavía incipiente, aunque prometedor. También destacó que la industria dejó de depender exclusivamente de la pasta concentrada: la diversificación hacia tomates pelados, cubeteados y triturados permite no partir de la pasta como insumo base, una vía que consideró más rentable que fabricar puré para la venta.
El conversatorio, moderado por Mercedes López, se desarrolló en el auditorio Banco San Juan en el marco de la quinta edición de Expo Innova, que reunió además a siete marcas de tractores agrícolas y tres de drones, con actividades de riego y maquinaria a campo durante toda la jornada.